PEA et stratégie de tendance : l'avantage fiscal que peu de gens utilisent
Le Plan d'épargne en actions (PEA) est l'enveloppe préférée des Français pour investir en bourse. On en parle surtout comme d'un placement « à garder 5 ans ». Mais une de ses propriétés est rarement mise en avant : à l'intérieur du PEA, les ventes ne déclenchent aucun impôt.
Pour une stratégie qui entre et sort du marché plusieurs fois par an, cela change tout.
Le PEA en 30 secondes
- Plafond de versement : 150 000 € pour un PEA classique.
- Actions et ETF éligibles : sociétés européennes, et des ETF qui répliquent aussi des indices mondiaux (S&P 500, Nasdaq 100, MSCI World) grâce à une réplication dite « synthétique ».
- Un retrait avant 5 ans entraîne en principe la clôture du plan et l'imposition des gains, sauf exceptions.
- Après 5 ans, les gains retirés sont exonérés d'impôt sur le revenu. Seuls les prélèvements sociaux restent dus (18,6 % depuis 2026).
- Tant que l'argent reste dans le PEA, les plus-values réalisées ne sont pas imposées, quel que soit le nombre de ventes.
Les règles exactes évoluent : vérifie-les sur service-public.fr (fiche « Plan d'épargne en actions ») avant toute décision.
Pourquoi c'est important pour une stratégie de tendance
Prenons une règle simple, le filtre de la moyenne mobile 200 jours : être investi quand l'indice est au-dessus de sa moyenne 200 jours, et en liquide sinon.
Sur un compte-titres ordinaire, chaque vente gagnante déclenche l'impôt sur la plus-value (prélèvement forfaitaire unique de 31,4 % depuis 2026 : 12,8 % d'impôt et 18,6 % de prélèvements sociaux). Une stratégie qui vend une dizaine de fois en gain paie l'impôt bien plus tôt que l'investisseur qui garde ses titres, et perd l'effet des intérêts composés sur cet impôt.
Dans un PEA, ce coût disparaît. La stratégie peut sortir et revenir autant de fois que nécessaire. La seule différence avec l'achat simple, ce sont les frais de courtage et le rendement de la stratégie elle-même.
Ce que disent les tests
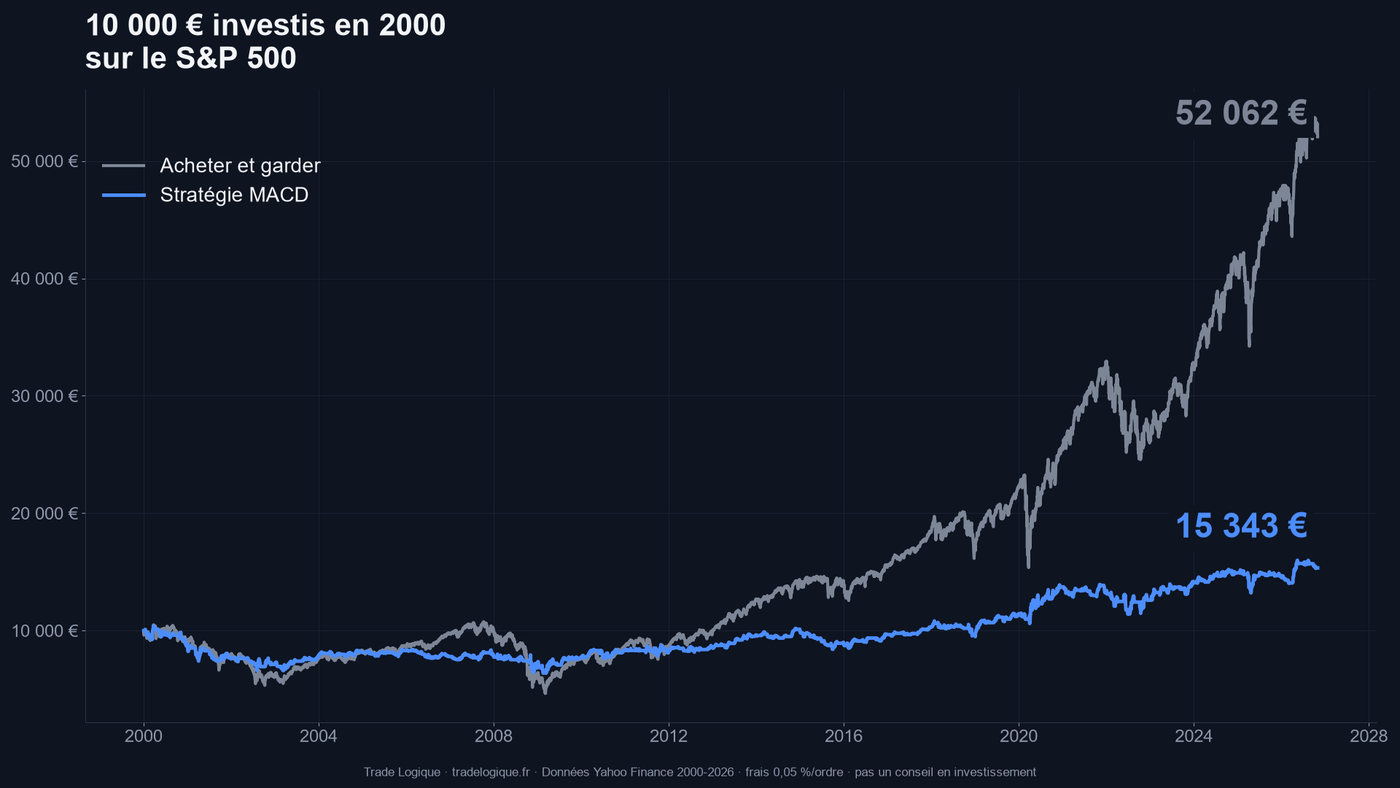
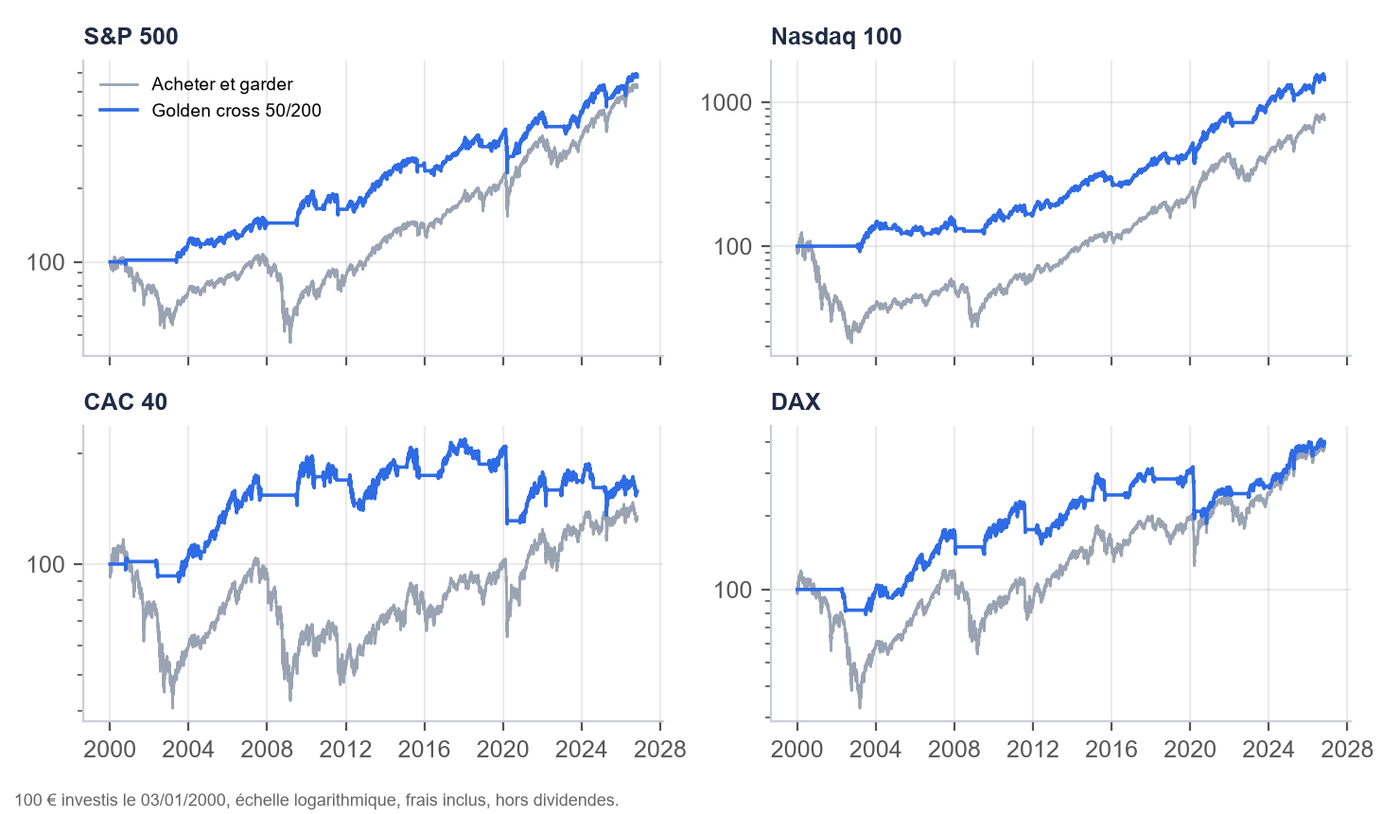
Voici les résultats de 26 ans de tests (janvier 2000 à octobre 2026, 0,05 % de frais par ordre, hors dividendes) :
| Indice | Filtre MM 200 (rendement annuel) | Acheter et garder | Pire baisse filtre MM 200 | Pire baisse acheter et garder |
|---|---|---|---|---|
| S&P 500 | 5,2 % | 6,4 % | −22 % | −57 % |
| Nasdaq 100 | 8,6 % | 7,8 % | −25 % | −83 % |
| CAC 40 | 2,1 % | 1,1 % | −29 % | −65 % |
| DAX | 6,8 % | 5,1 % | −27 % | −73 % |
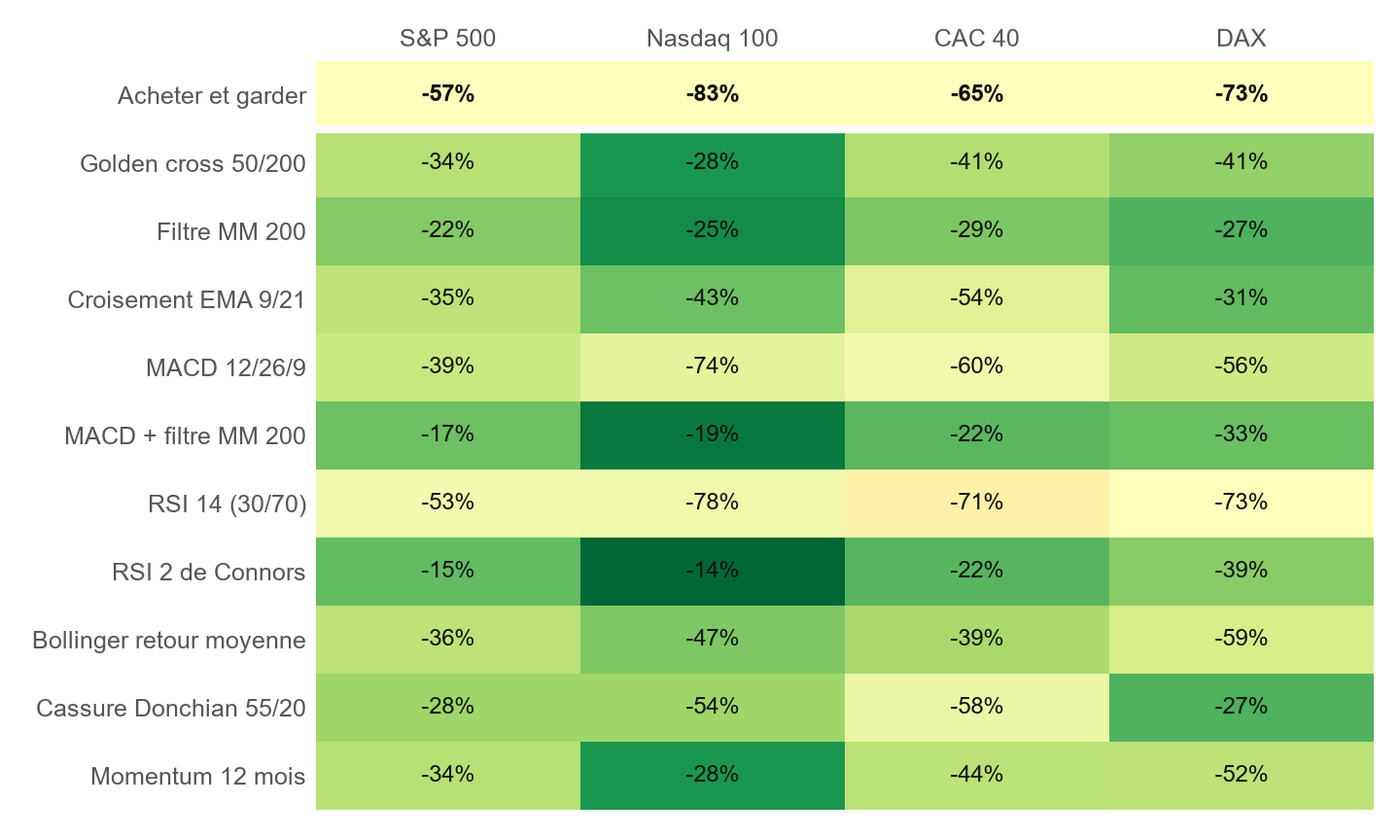
Le constat le plus frappant n'est pas le rendement, qui reste proche de l'achat simple. C'est la pire baisse, divisée par deux à trois sur les quatre indices. Le filtre de la moyenne 200 jours est sorti pendant les longues baisses de 2000-2003 et de 2008.
Les limites, honnêtement
- Les dividendes ne sont pas inclus. Un ETF capitalisant les réinvestit : hors du marché environ 30 % du temps, la stratégie en perd une partie. L'écart de rendement réel est donc moins favorable à la stratégie que dans le tableau.
- Beaucoup de faux signaux. Le filtre a pris 73 à 103 trades selon l'indice, avec seulement 26 à 36 % de trades gagnants. Il faut accepter de nombreuses petites pertes.
- Le passé ne garantit rien. Une stratégie de tendance souffre dans les marchés sans tendance, qui font des allers-retours autour de la moyenne.
- Les ETF éligibles au PEA qui répliquent le S&P 500 ou le Nasdaq ne suivent pas exactement l'indice (frais, change, réplication synthétique).
À retenir
- Dans un PEA, vendre ne coûte pas d'impôt tant que l'argent reste dans le plan. C'est un avantage réel pour toute stratégie qui sort du marché.
- Les stratégies de tendance lentes ont surtout réduit les pires baisses sur 26 ans, plus qu'elles n'ont augmenté le rendement.
- Comme toujours : tester avant d'y croire, dividendes et frais compris.
Le Pack Labo n°2, spécial PEA (en préparation) testera ces stratégies directement sur des ETF éligibles au PEA, dividendes compris. Pour être prévenu de sa sortie, rejoins le Discord. Les résultats complets des 10 stratégies classiques sont dans le Pack Labo n°1, inclus dans le Labo Backtest.
Contenu pédagogique, sans conseil fiscal ni conseil en investissement. Les règles fiscales citées sont générales : vérifie ta situation sur les sites officiels ou auprès d'un professionnel. Les performances passées ne préjugent pas des performances futures.