Taille de position en bourse : la formule, un exemple et l'erreur à éviter
« Combien d'actions j'achète ? » La plupart des débutants répondent au feeling, ou en fonction de l'argent disponible. C'est l'erreur qui fait le plus de dégâts, bien avant le choix de l'indicateur.
La bonne question est une autre : combien j'accepte de perdre si j'ai tort ? La taille de la position se déduit ensuite de cette réponse.
La formule
Quantité = (Capital × Risque %) ÷ (Prix d'entrée − Stop)
- Capital : la valeur de ton compte.
- Risque % : la part du capital que tu acceptes de perdre sur ce trade. En général entre 0,5 % et 2 %.
- Prix d'entrée − Stop : ce que tu perds par action si le stop est touché.
Exemple pas à pas
Tu as un compte de 10 000 € et tu veux risquer 1 % par trade. Tu veux acheter une action à 50 €, avec un stop à 47 €.
| Étape | Calcul | Résultat |
|---|---|---|
| Risque accepté | 10 000 € × 1 % | 100 € |
| Risque par action | 50 € − 47 € | 3 € |
| Quantité | 100 € ÷ 3 € | 33 actions |
| Valeur de la position | 33 × 50 € | 1 650 € |
| Perte si le stop est touché | 33 × 3 € | 99 € |
La valeur de la position (1 650 €) n'a rien à voir avec le risque (99 €). Avec un stop plus proche, la position serait plus grosse pour le même risque. Avec un stop plus lointain, elle serait plus petite.
Pourquoi 1 % et pas 10 % ?
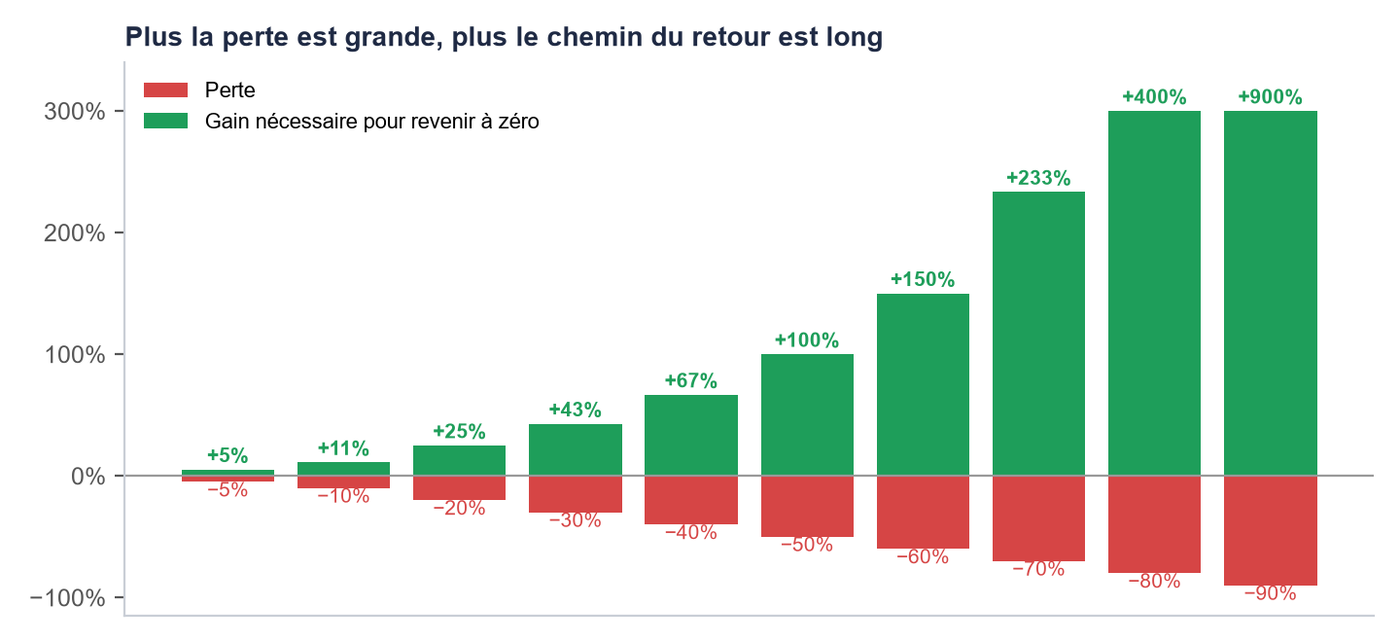
Parce que les pertes ne se compensent pas. Après une perte de 50 %, il faut gagner 100 % pour revenir à zéro.
Et les séries de pertes sont beaucoup plus fréquentes qu'on ne le croit. Un système qui gagne 40 % de ses trades connaîtra, sur 200 trades, une série d'environ 9 pertes d'affilée dans la plupart des cas. Voilà ce qu'il reste du capital après 10 pertes consécutives :
| Risque par trade | Après 10 pertes | Gain nécessaire pour revenir |
|---|---|---|
| 0,5 % | −4,9 % | +5,1 % |
| 1 % | −9,6 % | +10,6 % |
| 2 % | −18,3 % | +22,4 % |
| 5 % | −40,1 % | +67,0 % |
| 10 % | −65,1 % | +186,8 % |
À 1 %, une mauvaise série est désagréable. À 10 %, elle est presque fatale.
Où placer le stop : l'ATR
Un stop placé « à 5 % sous l'entrée » ignore le comportement de l'action. Une action calme et une action très volatile n'ont pas besoin du même stop.
L'ATR (Average True Range) mesure l'amplitude moyenne d'une séance, en général sur 14 jours. Placer le stop à 2 ou 3 ATR sous l'entrée, c'est le placer au-delà des mouvements habituels du prix.
Stop = Prix d'entrée − k × ATR, avec k entre 1,5 et 3
Exemple : action à 50 €, ATR de 1,20 €, k = 2,5. Le stop est à 50 − 3 = 47 €. C'est exactement le stop de notre exemple.
Les trois erreurs classiques
- Fixer la quantité d'abord et le stop ensuite. Le stop se retrouve placé pour « ne pas trop perdre », au milieu du bruit du marché.
- Oublier les frais. Avec un stop très serré, les frais peuvent représenter une part importante du risque.
- Augmenter le risque après une perte pour « se refaire ». C'est le chemin le plus court vers une baisse irrécupérable.
Le calculateur gratuit
Pour ne plus faire ce calcul à la main, on a créé un calculateur Excel gratuit :
- taille de position, risque en euros et valeur de la position ;
- objectifs de gain en multiples du risque (1R, 2R, 3R) ;
- stop basé sur l'ATR ;
- espérance de ton système et carte de l'espérance ;
- probabilité des séries de pertes ;
- journal de trading avec statistiques automatiques.
Télécharger le calculateur gratuit
Pour aller plus loin (espérance, critère de Kelly, nombre de trades nécessaires), lis le guide « Les maths du trader », dans le Kit Gestion du risque.
Contenu pédagogique. Ceci n'est pas un conseil en investissement. Le trading comporte un risque de perte en capital.