Le MACD fonctionne-t-il vraiment ? 26 ans de données, 4 indices, 1 136 trades
Le MACD est probablement l'indicateur technique le plus enseigné au monde. On le trouve dans toutes les formations, sur toutes les plateformes, dans tous les livres d'analyse technique. La règle classique tient en une ligne : acheter quand le MACD croise sa ligne de signal à la hausse, vendre quand il la recroise à la baisse.
Mais est-ce que ça marche ? Pas sur un graphique choisi pour l'occasion : sur 26 ans de données, sur quatre grands indices, frais compris. On l'a testé.
Le MACD en deux phrases
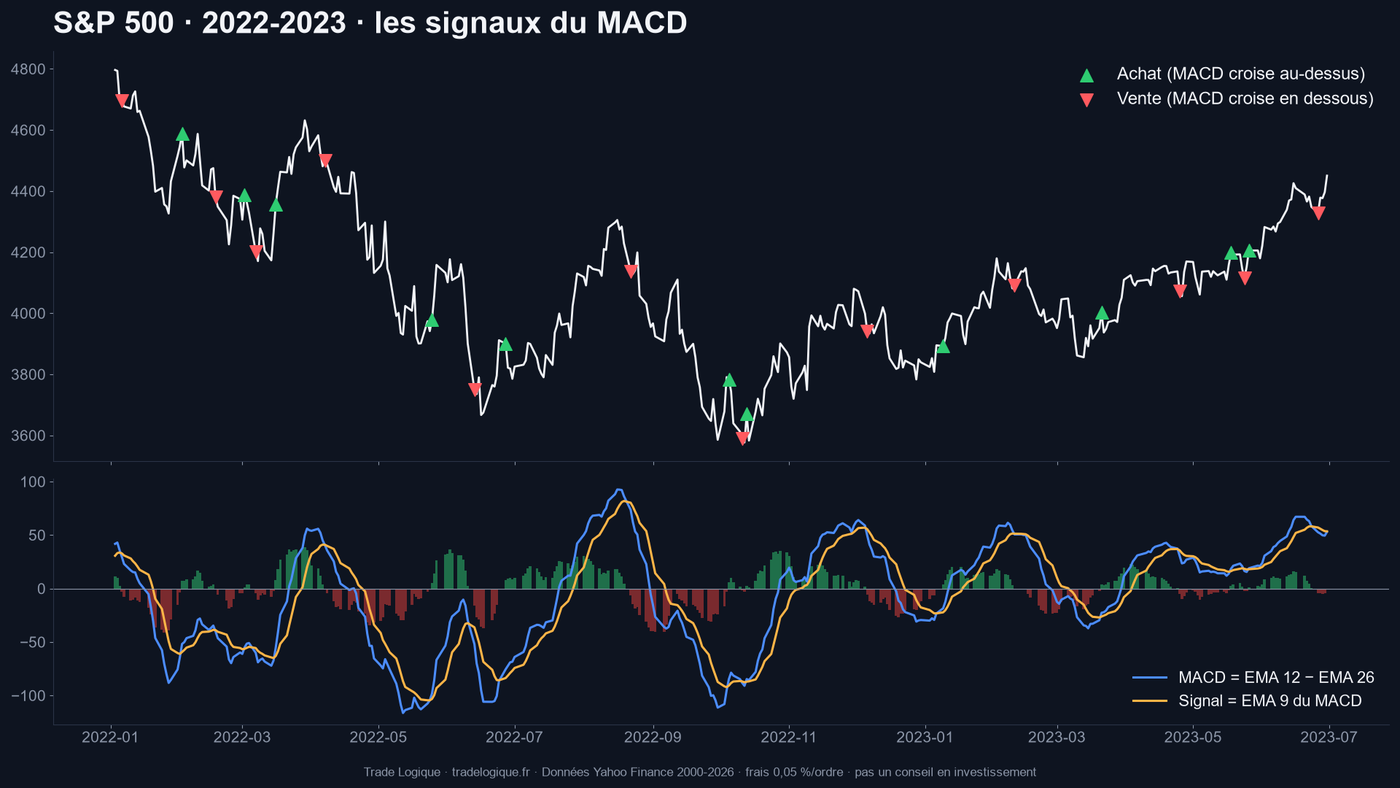
Le MACD (Moving Average Convergence Divergence, inventé par Gerald Appel à la fin des années 1970) est la différence entre deux moyennes mobiles exponentielles du prix, sur 12 et 26 jours. Sa ligne de signal est une moyenne exponentielle du MACD lui-même, sur 9 jours.
Quand le MACD passe au-dessus de son signal, la tendance accélère à la hausse. C'est le signal d'achat classique.
Le protocole du test
Pour qu'un test veuille dire quelque chose, il faut des règles précises, fixées avant de regarder les résultats :
- Marchés : S&P 500, Nasdaq 100, CAC 40 et DAX, du 3 janvier 2000 au 30 octobre 2026.
- Signal : calculé à la clôture, exécuté à l'ouverture du lendemain (pas de triche avec le futur).
- Position : achat uniquement, 100 % du capital, sans levier. Hors du marché, l'argent ne rapporte rien.
- Frais : 0,05 % par ordre (courtage et glissement), soit 0,10 % par aller-retour.
- Réglages : les paramètres standards 12, 26 et 9, sans aucune optimisation.
- Comparaison : la stratégie la plus simple de toutes, acheter l'indice et le garder.
Le résultat : 15 343 € au lieu de 52 062 €
Sur le S&P 500, 10 000 € investis en janvier 2000 avec le MACD seraient devenus 15 343 €. Le même capital simplement investi et conservé serait devenu 52 062 € (hors dividendes, dans les deux cas).
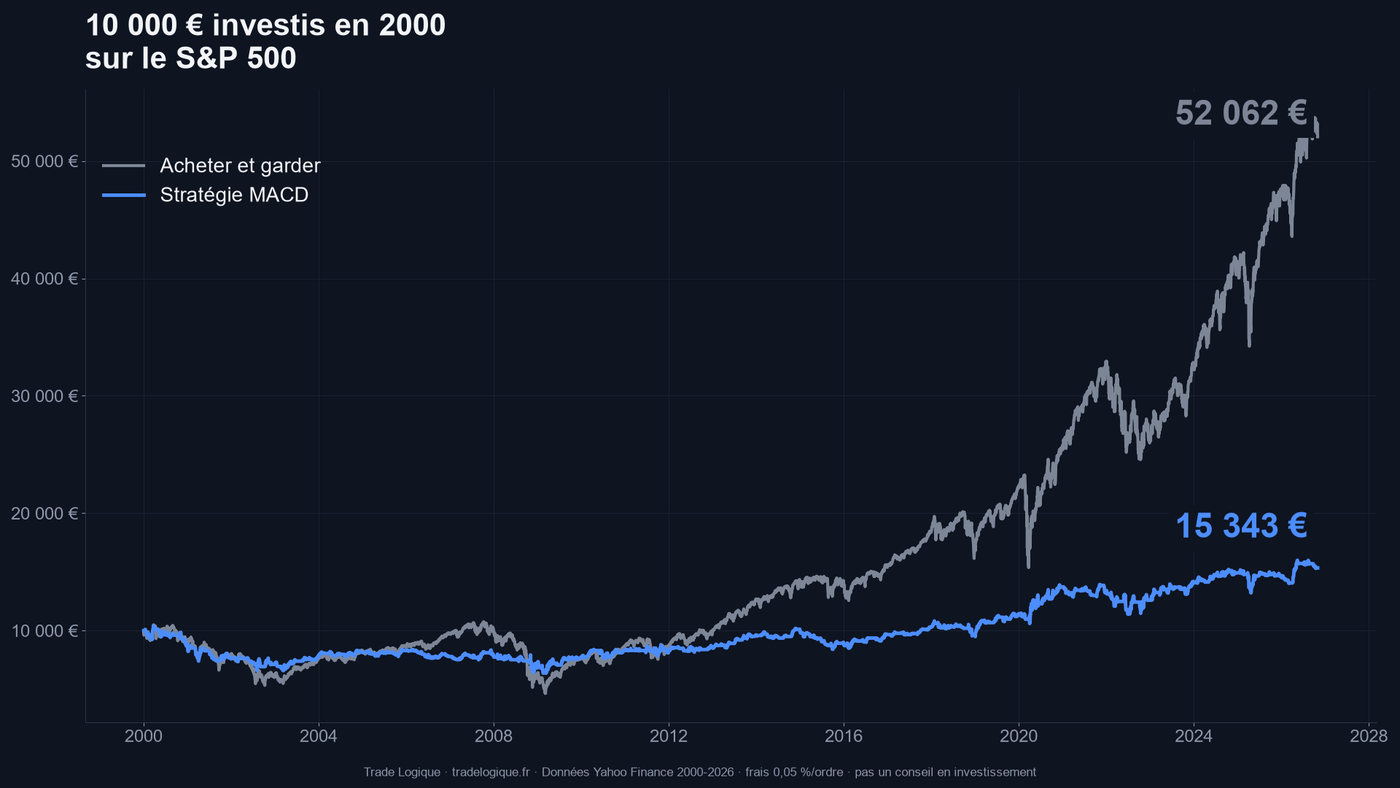
Et ce n'est pas un hasard propre au S&P 500 :
| Indice | MACD (rendement annuel) | Acheter et garder | Pire baisse du MACD |
|---|---|---|---|
| S&P 500 | 1,6 % | 6,4 % | −39 % |
| Nasdaq 100 | 0,2 % | 7,8 % | −74 % |
| CAC 40 | −1,4 % | 1,1 % | −60 % |
| DAX | 2,0 % | 5,1 % | −56 % |
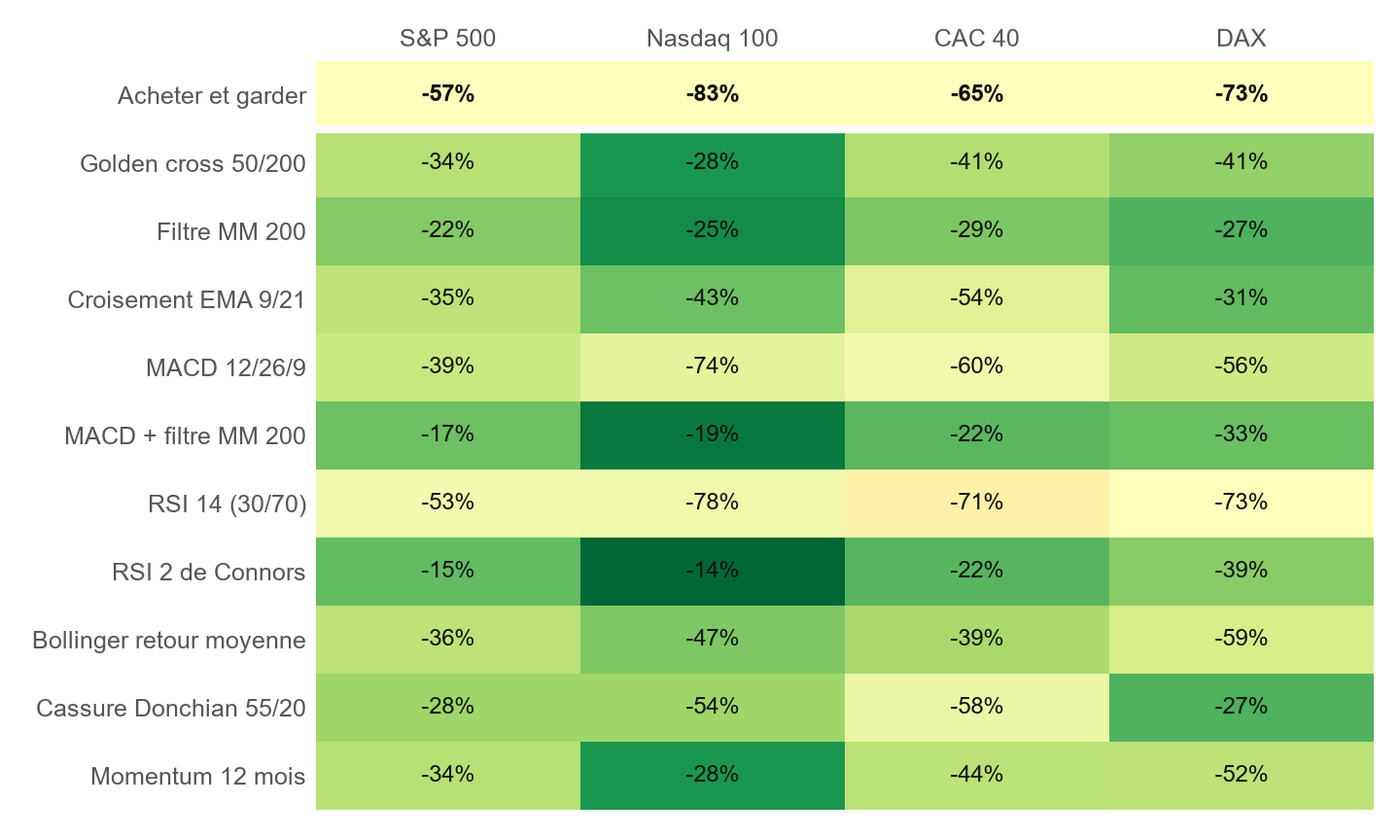
Sur les quatre indices, le MACD fait nettement moins bien que l'achat simple. Il ne protège même pas vraiment des krachs : sa pire baisse reste de −74 % sur le Nasdaq.
Pourquoi ? Les maths du MACD
Sur le S&P 500, le MACD a pris 286 trades en 26 ans, soit environ un par mois. Il en gagne 41 %. Le trade gagnant moyen rapporte +2,95 %, le perdant moyen coûte −1,68 %. L'espérance par trade est donc de :
0,41 × 2,95 % − 0,59 × 1,68 % ≈ +0,20 % par trade
C'est positif, mais minuscule. Chaque aller-retour coûte 0,10 % de frais : la moitié de l'avantage part en frais. Et surtout, le MACD n'est investi que la moitié du temps : il rate une bonne partie des plus fortes hausses, qui arrivent souvent juste après les baisses.
Le test des frais est sans appel : au-delà de 0,15 % par ordre, le MACD devient perdant sur les quatre indices.
Le test qui change tout : le MACD contre le hasard
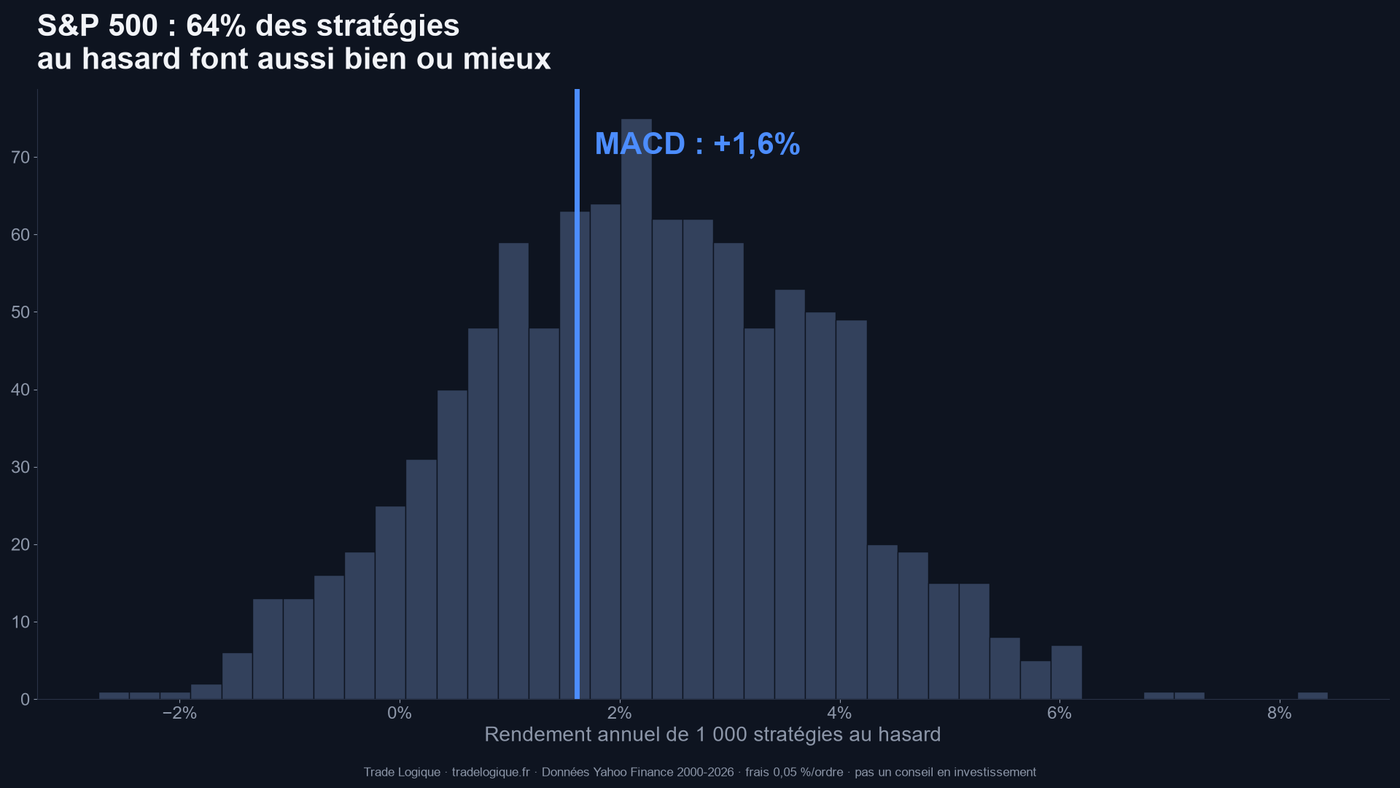
Comparer le MACD à l'achat simple n'est pas tout à fait juste : le MACD n'est investi que la moitié du temps. La vraie question est : est-ce que ses signaux valent mieux que des dates tirées au hasard ?
On a créé 1 000 stratégies aléatoires avec exactement le même nombre de trades et le même temps passé sur le marché que le MACD, mais avec des dates d'entrée et de sortie mélangées au hasard.
| Indice | Part des stratégies au hasard qui font aussi bien ou mieux que le MACD |
|---|---|
| S&P 500 | 64 % |
| Nasdaq 100 | 87 % |
| CAC 40 | 72 % |
| DAX | 39 % |
Sur trois indices sur quatre, le MACD fait moins bien qu'une stratégie au hasard dans la majorité des cas. Seul le DAX lui donne un léger avantage, insuffisant pour conclure à un vrai pouvoir prédictif.
« Il faut juste trouver les bons réglages »
C'est l'objection classique. On a donc testé 78 combinaisons de moyennes rapide et lente sur le S&P 500. Résultat : aucune ne bat l'achat simple. La meilleure, (20, 40), fait 2,2 % par an, contre 6,4 %.
Pire : si on choisit le meilleur réglage sur 2000-2012 et qu'on l'applique ensuite sur 2013-2026, il fait 3,4 % par an, moins que le réglage standard (4,3 %) et très loin de l'achat simple (12,9 %) sur la même période. C'est la signature de la sur-optimisation : le meilleur réglage du passé était simplement le plus chanceux.
Ce qu'il faut en retenir
- Utilisé seul, en signal d'achat et de vente sur un indice, le MACD 12/26/9 n'a pas montré d'avantage sur 26 ans et quatre marchés.
- Un indicateur n'est ni bon ni mauvais en soi. C'est la règle précise qui se teste. Le MACD peut servir autrement (filtre, confirmation, autres marchés), mais chaque usage doit être testé à son tour.
- Une stratégie doit toujours être comparée à deux références : l'achat simple et le hasard. La plupart des stratégies présentées en ligne ne passent jamais le second test.
Refais le test toi-même
Toutes les règles sont dans cet article. Le moteur de test en Python et la version TradingView de la stratégie sont inclus dans le Labo Backtest (Pack Labo n°1), avec neuf autres stratégies classiques passées au même crible. Pour comprendre les maths derrière l'espérance, les frais et la sur-optimisation, lis le guide « Les maths du trader », dans le Kit Gestion du risque.
Contenu pédagogique. Les résultats présentés sont des simulations historiques, hors dividendes : ils ne préjugent pas des performances futures. Ceci n'est pas un conseil en investissement.